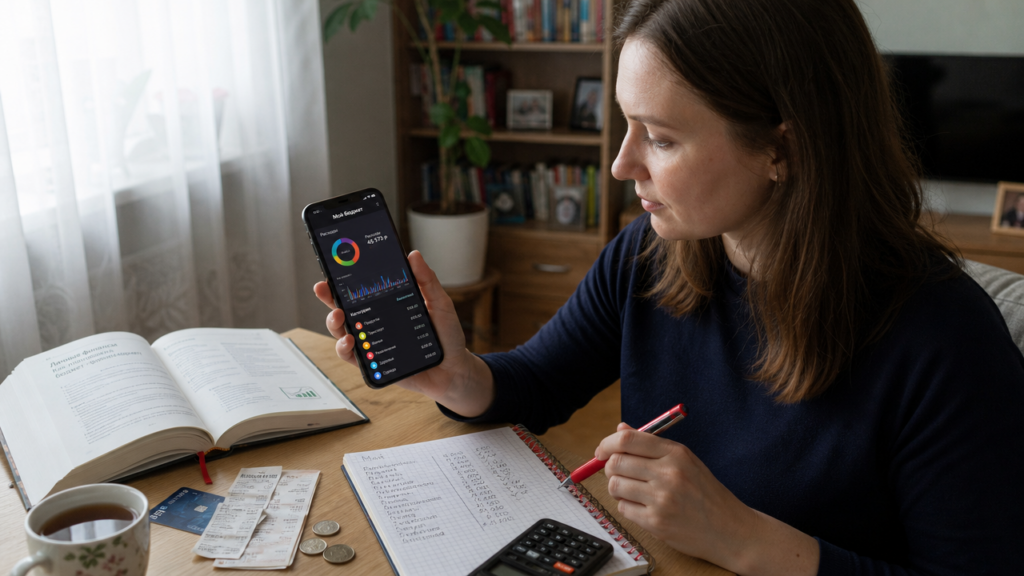
Книги по планированию личного бюджета дают систему, а мобильное приложение личный бюджет показывает ежедневные цифры. Одно без другого работает слабо: после книги вы понимаете, зачем экономить 8 000 рублей в месяц, а приложение сообщает, что на кофе уже ушло 6 300. Начните с простого правила: сначала выберите метод и категории, затем занесите их в телефон. Так вы не будете вести учёт ради учёта.
Книги по планированию личного бюджета: система вместо спонтанных трат
Ведение личного бюджета книга обычно начинает с честного учёта доходов и расходов, а не с поиска быстрых заработков. Наталья Колбасина в книге «Трачу и приобретаю» объясняет, что проблемы редко появляются из-за низкой зарплаты. Чаще мешают отсутствие системы и привычка тратить под влиянием настроения. Автор предлагает заменять вредные финансовые привычки на простые действия: перед покупкой от 3 000 рублей записать её в список желаний и подождать 48 часов. Если желание осталось, покупка осознанная.
Японский метод ка́кэбо и его цифры
Японская система ка́кэбо, которую описывают многие книги по планированию личного бюджета, держится на четырёх суммах: обязательные платежи, накопления, развлечения и резерв. В конце месяца вы сравниваете план с фактом. Например, вы планировали потратить на продукты 20 000 рублей, а вышло 27 600. Разница 7 600 не должна исчезнуть: либо вы занижали норму, либо покупали лишнее. На следующий месяц поставьте лимит 23 000 и закупайтесь по списку. Через два месяца вы увидите, реально ли уложиться в эту сумму.
Что читать после базового учёта
Когда расходы перестали пугать, полезно разобраться с накоплениями. Анастасия Тарасова объясняет, как вести учёт и переходить к инвестициям без спешки. Артём Богдашевский описывает основы от вкладов до акций для новичков. Светлана Шишкина разбирает финансовую независимость в отношениях, а Исаак Беккер рассказывает о диверсификации портфеля для тех, у кого уже есть свободный капитал. Эти книги стоит открывать после того, как вы три месяца подряд не выходите за пределы бюджета. Сначала фактические цифры, затем стратегии.
Приложения для планирования личного бюджета: учёт без ручного ввода
Приложения, позволяющие систематизировать ведение личного бюджета, экономят время на ручном подсчёте. В некоторых из них можно подключить банковские карты, чтобы операции подтягивались автоматически. Другие подходят для ручного ввода, статистики, работы с валютами или разделения расходов. Остаётся раз в несколько дней проверять категории и поправлять ошибки.
Синхронизация с банками и долги
Приложение с автоматическим импортом операций из банков позволяет только подтверждать категорию: аренда, транспорт, продукты. Программа для учёта долгов помогает зафиксировать: внёс долг друга 10 000 рублей — эта сумма не уменьшает ваш личный остаток, пока её не вернут. Приложение с детальной статистикой показывает расходы по картам и категориям. Например, вы видите, что транспорт съедает 6 200 рублей в месяц, хотя вы думали про 4 000. Это сигнал пересесть на проездной за 2 900 рублей, разница 3 300 в месяц за год превращается в 39 600 рублей. Отдельный сервис с напоминаниями о платежах поможет не допускать просрочек.
Семейный бюджет в одном окне
Если вы ведёте бюджет вдвоём, выберите семейный финансовый синхронизатор или приложение для общего бюджета. Синхронизатор может быть бесплатным, объединять накопления, показывать аналитику и долги; интеграция занимает около 60 секунд, а участникам не нужна регистрация. Вы видите общий остаток: у вас 140 000 на вкладе, у партнёра 95 000 на карте, общий резерв 235 000. Это удобно, когда планируете отпуск или ремонт. Приложение для семейного бюджета также может показывать, кто сколько потратил. Сервис для разделения расходов поможет поделить счета с соседями по квартире: аренда 35 000 на троих, с каждого 11 667.
Как совместить книгу и мобильное приложение
Система появляется, когда вы соединяете правила из книги с автоматикой приложения. Книга помогает определить, сколько откладывать, приложение следит, чтобы перевод прошёл. Настройте автоплатёж 10% от любого дохода: получили 55 000 рублей, 5 500 ушли на накопительный счёт под 16% годовых. За 12 месяцев копится 66 000, проценты добавят ещё около 5 000, итого больше 70 000 рублей. Эти деньги не растворятся в ежедневных тратах.
Еженедельный ритуал на 15 минут
Раз в неделю открывайте приложение и сверяйте остатки. Если доход 70 000, обязательные платежи 35 000, накопления 7 000, то на переменные расходы останется 28 000. Это 933 рубля в день на 30 дней. В понедельник вы потратили 1 500 на день рождения, значит со вторника по среду снижаете дневной лимит до 500 рублей. Такая подстройка проще, чем запретить себе всё в конце месяца.
Контроль дневного лимита
Мобильное приложение личный бюджет показывает остаток по каждой категории в реальном времени. Вы поставили лимит на кафе 8 000 рублей в месяц. Через две недели приложение пишет, что потрачено 5 400, осталось 2 600. Вы решаете: либо растянуть эту сумму на две недели, либо сократить другие траты. Без этой цифры вы узнали бы о перерасходе только в последний день месяца.
Эти инструменты не увеличат доход сами по себе. Они показывают, куда уходят деньги, и дают время остановиться перед лишней тратой. Если вы зарабатываете 50 000 и тратите 53 000, приложение не компенсирует разницу. Оно покажет минус 3 000 и заставит либо урезать расходы, либо искать дополнительный заработок. Начните с одной книги и одного приложения, заведите привычку на 15 минут в неделю. Через три месяца вы увидите не только остатки, но и спокойное отношение к деньгам.