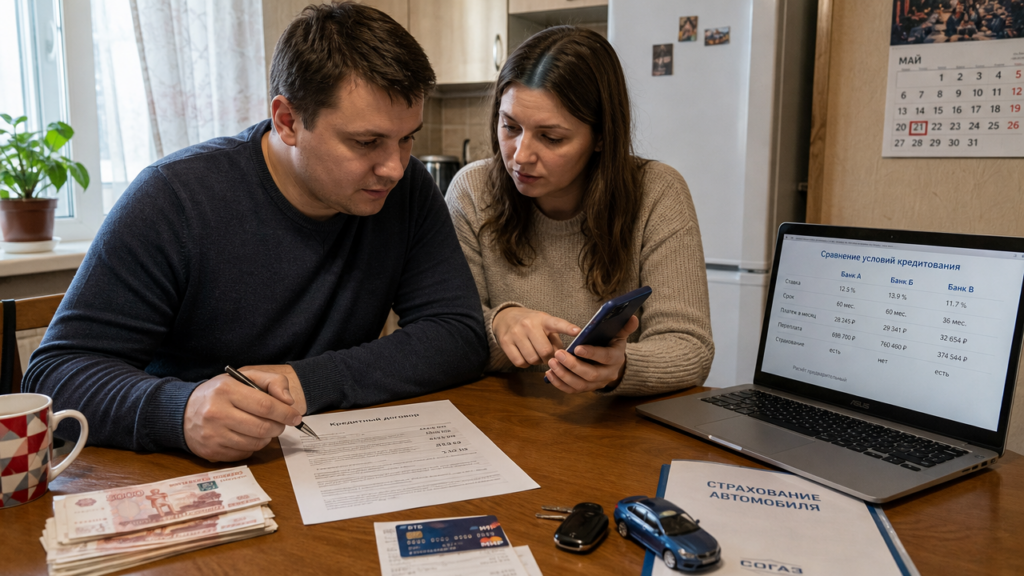
Когда перед вами стоит выбор: взять кредит наличными или кредитная карта, сначала определите сумму, срок и цель. Кредиторы предлагают три разных инструмента, и каждый работает по своим правилам. Выгода зависит от того, на что вы тратите деньги и как быстро возвращаете долг. Разберём на реальных цифрах, чтобы вы могли посчитать свой случай.
Кредит наличными: фиксированный график и понятная переплата
Кредит наличными (потребительский кредит) вы получаете один раз всей суммой на счёт или наличными. Кредитор сразу фиксирует срок, ставку и ежемесячный платёж. Например, вы взяли 300 000 рублей на 3 года под 25% годовых. Ежемесячный платёж составит 11 870 рублей, а общая переплата за три года — около 127 000 рублей.
Вы заранее знаете, сколько отдадите, и это удобно для планирования бюджета. Такой кредит выгоден, когда нужна крупная сумма на длительный срок: ремонт, лечение, обучение, покупка мебели. Вы не зависите от льготных периодов и можете спокойно гасить долг равными частями. Минус в том, что ставка по нецелевому кредиту обычно выше, чем по залоговому автокредиту, и кредитор не даёт отсрочку по процентам.
Кредитная карта: гибкость и подводные камни
Кредитная карта работает иначе: кредитор открывает вам возобновляемый лимит, например 150 000 рублей. Вы тратите деньги в пределах лимита, а затем возвращаете. Главная особенность — льготный беспроцентный период. У многих кредиторов он длится до 120 дней.
Если вы купили товар за 40 000 рублей и вернули всю сумму в течение 120 дней, проценты не начисляются вообще. Вы пользуетесь деньгами кредитора бесплатно. Но если вы не успели погасить долг до конца льготного периода, ставка резко вырастает. Обычно по кредитным картам она составляет 30–40% годовых, а иногда и выше.
Кроме того, за снятие наличных с кредитки почти всегда берут комиссию 3–5% от суммы, и проценты начисляются сразу, без льготного периода. Поэтому карта выгодна только для безналичных покупок с полным погашением в срок. Когда вы решаете, что выгоднее: кредит наличными или кредитная карта, посмотрите на свою дисциплину: сможете вернуть деньги за 3–4 месяца — тогда берите карту. Если нужен год и больше, тогда кредит наличными.
Автокредит: низкая ставка, но обязательные расходы
Автокредит — это целевой заём на покупку машины. Автомобиль остаётся в залоге у кредитора до полного погашения, поэтому кредитор рискует меньше и предлагает ставку ниже, чем по обычному потребительскому кредиту. Сейчас ставки по автокредитам начинаются от 16–18% годовых, тогда как кредит наличными может стоить 25–30%. Но у автокредита есть два обязательных условия: первоначальный взнос (обычно 20–30% стоимости авто) и полис КАСКО на весь срок кредита.
Посчитаем на примере. Вы покупаете автомобиль за 1 500 000 рублей. Вносите 300 000 рублей (20%), берёте в кредит 1 200 000 на 5 лет под 16% годовых. Ежемесячный платёж составит около 29 200 рублей, переплата по кредиту — примерно 550 000 рублей.
КАСКО на такой автомобиль обойдётся в 60 000–80 000 рублей в год, за пять лет набегает 300 000–400 000 рублей. Итого автомобиль с учётом первоначального взноса, выплат по кредиту и страховки обойдётся в 2 350 000–2 450 000 рублей, если не гасить долг досрочно.
Теперь сравним с кредитом наличными на ту же сумму. Допустим, вы берёте 1 200 000 рублей на 5 лет под 25% годовых без залога и без КАСКО. Ежемесячный платёж будет около 35 200 рублей, переплата — около 912 000 рублей. Общая сумма выплат составит примерно 2 112 000 рублей, поэтому автокредит с учётом первоначального взноса и КАСКО окажется дороже примерно на 238 000–338 000 рублей. Если КАСКО всё равно нужно для защиты автомобиля, автокредит может быть оправдан благодаря более низкой ставке, но сравнивать нужно полную стоимость, а не только переплату по кредиту.
Что лучше в вашей ситуации: простые сценарии
Чтобы понять, что выгоднее: карта или кредит наличными, посмотрите на конкретные суммы и сроки. Допустим, вам нужно 80 000 рублей на новый ноутбук, и вы планируете отдать деньги за 3 месяца. Кредитная карта с лимитом 100 000 рублей и льготным периодом 120 дней будет лучшим вариантом: вы вообще не заплатите проценты, если уложитесь в срок. Кредит наличными на такую сумму и такой короткий срок оформлять невыгодно: даже при ставке 22% годовых переплата за 3 месяца составит около 4 400 рублей, плюс кредитор может взять комиссию за выдачу.
Другой пример: вам нужно 400 000 рублей на ремонт, который вы будете оплачивать частями в течение года. Кредитная карта не подойдёт, потому что льготный период закончится через 4 месяца, и дальше на остаток долга начислят 35% годовых. Потребительский кредит на 400 000 рублей на 12 месяцев под 24% даст ежемесячный платёж около 37 800 рублей и переплату примерно 53 600 рублей. Это предсказуемо и дешевле, чем карта после льготного периода.
Если вы покупаете автомобиль, всегда сравнивайте автокредит и кредит наличными без залога. Помните: низкая ставка по автокредиту компенсируется обязательным КАСКО. Посчитайте оба варианта полностью: ежемесячный платёж, переплату, стоимость страховки за весь срок. Только после этого принимайте решение. Иногда кредитор предлагает специальные программы без КАСКО, но со ставкой чуть выше, например 19–20%. В таком случае автокредит может оказаться выгоднее кредита наличными.
Как не переплатить: три правила
Первое правило: всегда считайте полную стоимость кредита, а не только ежемесячный платёж. Кредитор обязан показать полную стоимость кредита, которая учитывает проценты, комиссии и включённые в расчёт страховки. Сравнивайте именно её.
Второе правило: не снимайте наличные с кредитной карты. За эту операцию кредитор берёт комиссию 3–5% и сразу начинает начислять проценты по высокой ставке. Льготный период на снятие наличных не распространяется.
Третье правило: если есть возможность досрочного погашения без штрафов, используйте её. По потребительскому кредиту и автокредиту проценты пересчитываются, и вы экономите. Например, взяли 300 000 рублей на 3 года под 25%, но через год внесли 100 000 рублей досрочно. При сокращении срока переплата уменьшится примерно на 30 000–40 000 рублей.