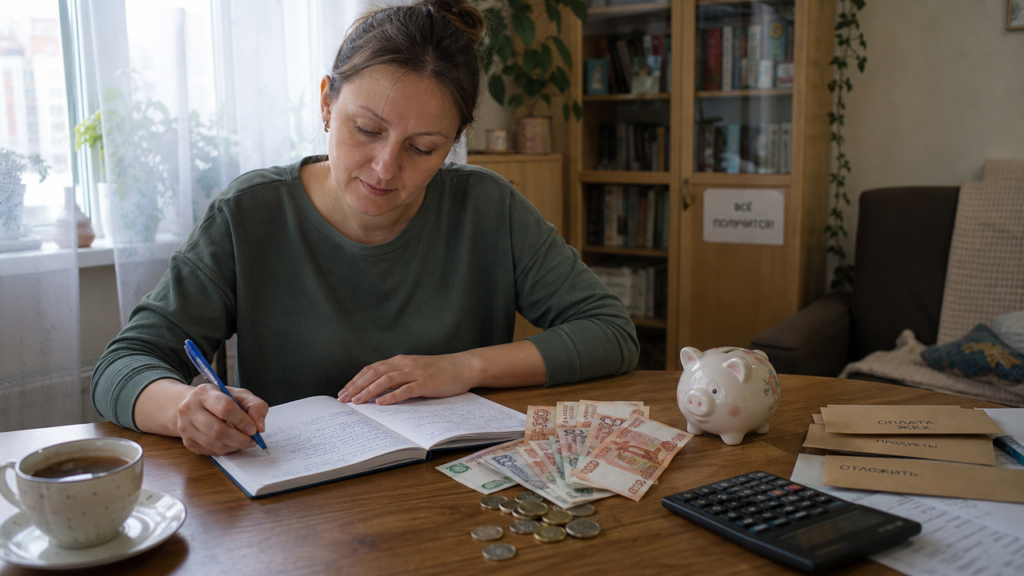
Вы наверняка замечали, что одни пишут «сэкономленные деньги», а другие пытаются вставить твёрдый знак или букву «и» в корне. Правильный вариант только один: «сэкономленные», с буквой «э» после приставки «с-» и двумя «н» в суффиксе. Это страдательное причастие совершенного вида, образованное от глагола «сэкономить». Приставка «с-» присоединяется к слову «экономить», и буква «э» в корне не меняется на «и». Твёрдый знак здесь не нужен: звук «э» не смягчает предыдущую согласную, поэтому писать «съэкономленные» неправильно.
Чтобы запомнить написание, проговорите слово по слогам: сэ-ко-но́м-лен-ны-е. Ударение падает на третий слог, как в исходном глаголе «эконо́мить». Если сомневаетесь, просто вспомните однокоренное слово «экономия» и добавьте к нему приставку «с-» и суффикс причастия. В русском языке нет слова «сикономить», поэтому вариант «сикономленные» исключён. Ошибка с «ъ» тоже частая, но правило простое: твёрдый знак пишется только после приставок перед буквами «е», «ё», «ю», «я», а перед «э» он не ставится.
Как называются сэкономленные деньги
Если вы отложили часть дохода и не потратили её на текущие нужды, эту сумму чаще всего называют сбережениями. Сбережения — это разница между вашим доходом и расходами за определённый период. Например, заработали за месяц 80 000 рублей, потратили 65 000, значит, сбережения составили 15 000 рублей. Эти деньги можно держать наличными, на вкладе или инвестировать, чтобы они приносили дополнительный доход.
Более узкое понятие — накопления. Накопления обычно подразумевают целенаправленное откладывание денег на конкретную цель: автомобиль, ремонт, отпуск. Вы заранее решаете, сколько и как долго будете копить, и регулярно откладываете фиксированную сумму. Если цель не определена, а деньги просто лежат на случай непредвиденных расходов, такую сумму называют резервным фондом или подушкой безопасности. Подушка безопасности должна покрывать ваши обязательные расходы на 3-6 месяцев вперёд. При ежемесячных тратах в 50 000 рублей минимальный резерв составит 150 000-300 000 рублей.
В финансовых документах и разговорах с банковскими специалистами вы можете встретить термин свободные денежные средства. Это деньги, которые остаются после всех обязательных платежей и текущих трат, и вы можете распоряжаться ими по своему усмотрению. Если вы храните такие деньги на вкладе или накопительном счёте, банк называет их вкладом до востребования или срочным вкладом в зависимости от условий. Все эти названия описывают одно и то же: сумму, которую вы сэкономили и не собираетесь тратить прямо сейчас.
Как сэкономленные деньги работают на вас
Просто держать сэкономленные деньги под матрасом невыгодно: инфляция постепенно уменьшает их покупательную способность. При годовой инфляции в 8% накопленные 200 000 рублей через год будут стоить как 184 000 рублей в сегодняшних ценах. Чтобы деньги не обесценивались, их стоит размещать на банковском вкладе или накопительном счёте. Например, вклад под 16% годовых с ежемесячной капитализацией процентов позволит вам получить через год примерно 234 000 рублей с той же суммы 200 000. Разница в 34 000 рублей почти полностью компенсирует инфляцию и даже даст небольшой прирост.
Если вы только начинаете копить, используйте правило автоматического перевода части дохода. Допустим, ваша зарплата составляет 70 000 рублей. Настройте перевод 10% от дохода — это 7 000 рублей — на отдельный счёт в день зачисления зарплаты. Через 12 месяцев на счёте будет 84 000 рублей без учёта процентов. При ставке по накопительному счёту 14% годовых с ежемесячным начислением на остаток вы получите ещё около 6 500 рублей процентов. Итог за год: примерно 90 500 рублей. Вы не почувствуете острой нехватки этих 7 000 рублей в бюджете, зато через год у вас появится полноценный резерв на случай поломки техники или срочной поездки.
Распространённые ошибки при работе со сбережениями
Первая ошибка — путать сбережения с кредитными деньгами. Кредитная карта с льготным периодом 120 дней кажется удобным инструментом, но она требует строгой дисциплины. Купили телефон за 45 000 рублей. Если вернёте всю сумму до конца грейс-периода, заплатите ноль процентов. Если опоздаете хотя бы на один день, банк начислит проценты по ставке 30-40% годовых на весь остаток долга. При ставке 35% за месяц просрочки вы отдадите дополнительно около 1 300 рублей. Ставьте напоминание за неделю до даты платежа и всегда проверяйте, что льготный период не истёк.
Вторая ошибка — пытаться экономить на всём подряд без чёткой цели. Если вы урезаете расходы на еду, транспорт и отдых до предела, но не знаете, зачем вам эти сбережения, мотивация быстро исчезает. Вместо этого определите конкретную сумму и срок. Например, хотите накопить на замену холодильника за 8 месяцев. Новый холодильник стоит 60 000 рублей. Значит, нужно откладывать по 7 500 рублей в месяц. Разбейте цель на короткие этапы: через 2 месяца на счету должно быть 15 000, через 4 месяца — 30 000. Так вы увидите прогресс и не бросите начатое.
Третья ошибка — держать все сбережения в одном месте и без страховки. Если сумма превышает 1,4 миллиона рублей на одном банковском счёте, государственная система страхования вкладов не покроет остальное в случае отзыва лицензии у банка. Поэтому крупные суммы разумно распределять между двумя-тремя банками или хранить часть наличными в надёжном месте. Также не стоит вкладывать все деньги в один инвестиционный инструмент. Разделите сбережения: 50% держите на вкладе, 30% на накопительном счёте с возможностью снять в любой момент, 20% можно направить в облигации или фонды, если вы готовы к небольшому риску ради доходности выше инфляции.
Как правильно употреблять слово «сэкономленные» в предложениях
Проверьте себя на нескольких примерах. «Сэкономленные деньги я перевела на вклад под 15% годовых». «Сэкономленные на обедах 3 000 рублей пошли в копилку для отпуска». «Мы решили потратить сэкономленные на ремонте средства на новую мебель». Во всех случаях слово пишется с «э» после «с» и с двумя «н». Форма мужского рода — «сэкономленный», женского — «сэкономленная», среднего — «сэкономленное». Во множественном числе — «сэкономленные». Склонение по падежам не меняет написание корня: сэкономленных, сэкономленным, о сэкономленных.
Если вам нужно назвать сам процесс накопления, используйте слово «сбережение» или «накопление». Сбережение подразумевает сохранение денег от трат, накопление — постепенное увеличение суммы. Оба слова пишутся без приставки «с-» в начале, потому что это существительные, а не причастия. Не путайте: «сэкономленные деньги» — это результат действия, а «сбережения» — это категория в вашем бюджете. Фраза «как называются сэкономленные деньги» имеет несколько ответов, и все они корректны в зависимости от контекста: сбережения, накопления, резерв, подушка, свободные средства.